Singapur — Kein Land, sondern eine Funktion
734 Quadratkilometer, keine Rohstoffe, kein Hinterland — und trotzdem das höchste Pro-Kopf-Einkommen Asiens. Singapur ist kein normales Land, sondern die Schaltzentrale einer ganzen Region: Bankenplatz, Hafen, Konzernzentrale und Vermögenstresor in einem. Was diesen Stadtstaat wirklich ausmacht — und wie man investiert.
Thomas
29.06.2026
⚡ KURZ & KNAPP
Singapur ist der unwahrscheinlichste Erfolg Asiens: ein Stadtstaat ohne Rohstoffe, ohne Hinterland und kleiner als Hamburg — mit dem höchsten Pro-Kopf-Einkommen der Region. Der Grund ist eine radikale Strategie: Singapur macht sich unentbehrlich als Funktion — als Finanzplatz, Umschlaghafen, Asien-Zentrale für Konzerne und neuerdings als Vermögenstresor der Superreichen (über 2.000 Family Offices, eine Verzehnfachung seit 2020). Dieser Länder-Einblick erklärt die Multi-Hub-Strategie im Detail, Singapurs Rolle im ASEAN-Gefüge, die Staatsfonds Temasek und GIC — und wie man investiert. Ich selbst bin über zwei Wege dabei: mit DBS als klassischer Substanz-Position und mit Sea Limited als Wachstumswette. Warum genau diese beiden, erklärt sich aus der Funktions-These dieses Beitrags.
📑 INHALTSVERZEICHNIS
- 01 Singapur im Steckbrief
- 02 Vom Fischerdorf zum Hochleistungsstaat
- 03 Die Hub-Anatomie: Sechs Hubs in einem Land
- 04 Das Erfolgsrezept
- 05 Singapurs Rolle im ASEAN-Gefüge
- 06 Der Wealth-Magnet
- 07 Der Staat als Investor: Temasek & GIC
- 08 SGX & STI: Der Aktienmarkt
- 09 Die Dividenden-Story: Banken & S-REITs
- 10 Sea Limited: Singapur als Startrampe
- 11 Zugang für deutsche Anleger
- 12 Chancen, Risiken & mein Verdikt
01. Singapur im Steckbrief
Republik Singapur
Stadtstaat · Südostasien · unabhängig seit 1965
🏙️ LAND & WIRTSCHAFT
| Fläche | ~735 km² |
| Einwohner | ~6,0 Mio. |
| BIP (nominal) | ~570 Mrd. USD |
| BIP pro Kopf | 129.194 S$ (2025) |
| BIP-Wachstum 2025 | 5,0 % |
| Prognose 2026 | 2,0 – 4,0 % (MTI) |
| Wirtschaftsstruktur | ~75 % Dienstleistungen |
| Währung | Singapur-Dollar (SGD) |
📊 MARKT & RAHMEN
| Börse | Singapore Exchange (SGX) |
| Leitindex | Straits Times Index (30 Werte) |
| Banken-Anteil im STI | 54,3 % |
| Kapitalertragsteuer | keine |
| Quellensteuer Dividenden | keine (lokal) |
| Korruptionsindex | 84/100 — Platz 3 weltweit |
| Human Development Index | 0,946 (sehr hoch) |
| Family Offices | über 2.000 |
🎯 WAS DIE ZAHLEN ERZÄHLEN
Diese Tabelle enthält das eigentliche Rätsel Singapurs: Auf einer Fläche kleiner als Hamburg leben sechs Millionen Menschen — und erzeugen ein Pro-Kopf-Einkommen, das höher liegt als in Deutschland, Japan oder Großbritannien. Ohne Öl, ohne Ackerland, ohne Bergwerke. Gleichzeitig zeigen die Marktdaten, wie bewusst dieser Erfolg konstruiert ist: keine Kapitalertragsteuer, keine Quellensteuer, Platz 3 der saubersten Verwaltungen der Welt. Das ist kein Zufall, sondern Standortpolitik. Die auffälligste Zahl steht aber unten rechts: Über 2.000 Family Offices — eine Verzehnfachung in wenigen Jahren. Dazu später mehr.
02. Vom Fischerdorf zum Hochleistungsstaat
Singapurs Aufstieg ist die vielleicht bemerkenswerteste Entwicklungsgeschichte der Moderne — und sie beginnt mit einer Katastrophe. 1965 wurde der Stadtstaat aus Malaysia ausgeschlossen, nicht entlassen. Ohne Rohstoffe, ohne Trinkwasser, mit ethnischen Spannungen und einer Arbeitslosenquote im zweistelligen Bereich galt die Unabhängigkeit als Todesurteil.
Sechzig Jahre später hat Singapur ein höheres Pro-Kopf-Einkommen als seine ehemalige Kolonialmacht. Wie das gelang, erklärt auch, warum das Land heute so funktioniert, wie es funktioniert.
Der Handelsposten
Stamford Raffles gründet für die Britische Ostindien-Kompanie einen Stützpunkt an der Malakkastraße — der wichtigsten Schiffspassage zwischen Indischem Ozean und Pazifik. Die Lage war von Anfang an das einzige Kapital.
Die erzwungene Unabhängigkeit
Nach nur zwei Jahren wird Singapur aus der Föderation Malaysia ausgeschlossen. Premier Lee Kuan Yew verkündet die Unabhängigkeit unter Tränen im Fernsehen. Niemand rechnet mit dem Überleben des Stadtstaats.
Die Industrialisierungs-Offensive
Statt auf Importsubstitution setzt Singapur radikal auf ausländische Konzerne: Steuervorteile, Rechtssicherheit, streikfreie Arbeitsbeziehungen. Im Industriegebiet Jurong entstehen Fabriken westlicher Multis — Arbeitsplätze und Know-how-Transfer in einem.
Changi Airport eröffnet
Der Flughafen wird zum zweiten Hub neben dem Hafen — und zum Symbol des Anspruchs, in jeder Kategorie Weltklasse zu sein. Changi gewinnt in den folgenden Jahrzehnten dutzende Auszeichnungen als bester Flughafen der Welt.
Asienkrise als Bewährungsprobe
Während Thailand, Indonesien und Südkorea kollabieren, übersteht Singapur die Krise dank hoher Reserven und solider Banken relativ unbeschadet. Der Ruf als „sicherer Hafen Asiens" ist geboren.
Marina Bay Sands & die Neuerfindung
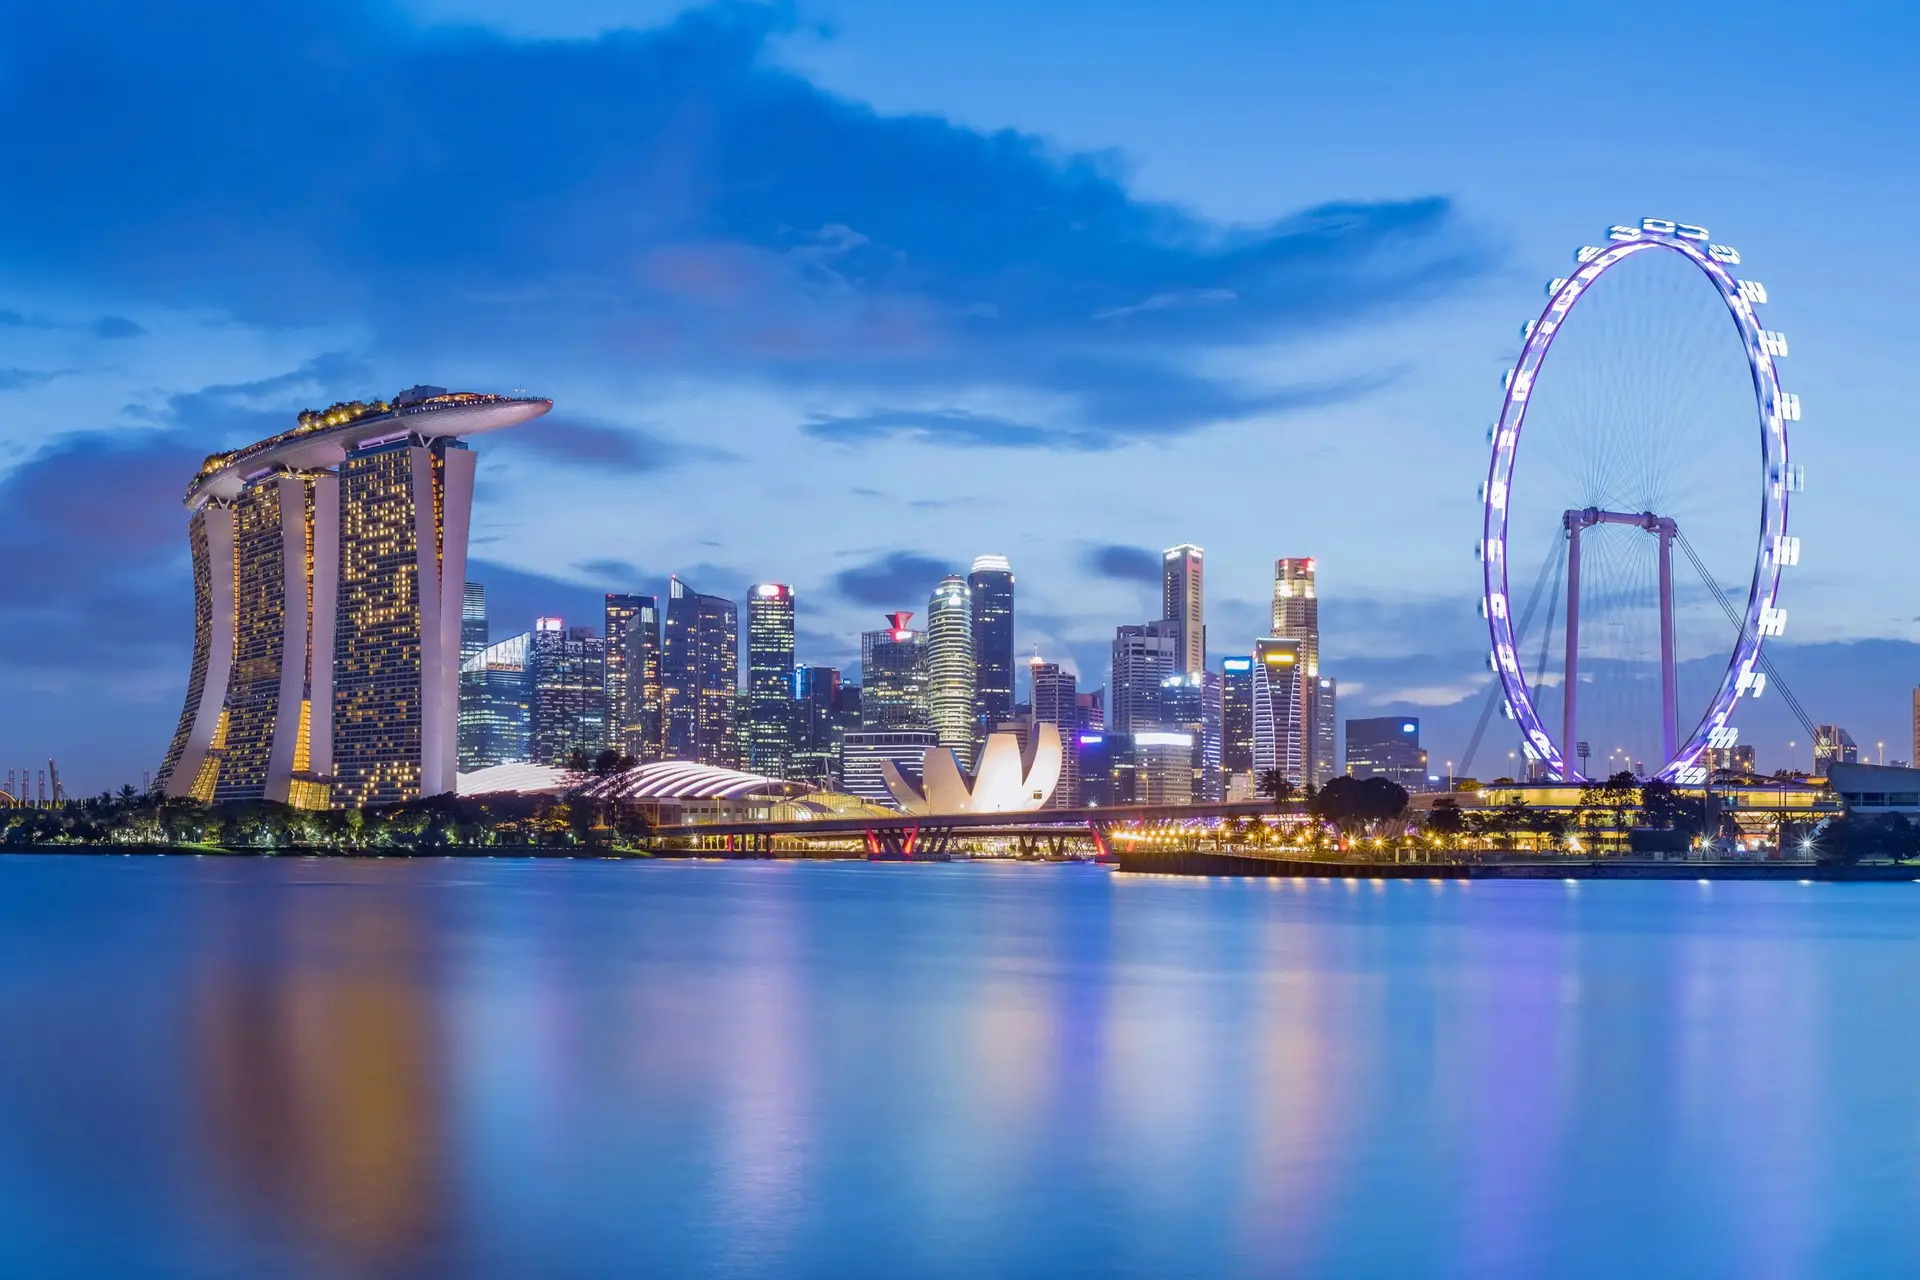
Mit den Integrated Resorts öffnet sich das puritanische Singapur dem Tourismus. Die Skyline von Marina Bay wird zum globalen Wahrzeichen — und Signal: Der Stadtstaat kann sich neu erfinden, wenn es die Wirtschaft erfordert.
Der Vermögens-Zustrom beginnt
Politische Unruhen in Hongkong, Kapitalflucht aus China und Steueranreize der Zentralbank MAS machen Singapur zum bevorzugten Standort für Family Offices. Aus 400 werden binnen vier Jahren über 2.000.
Generationswechsel
Lawrence Wong übernimmt als erst vierter Premierminister seit 1965 — nach zwanzig Jahren Lee Hsien Loong. Ein bemerkenswert geordneter Übergang, der die politische Kontinuität des Landes unterstreicht.
Multi-Hub im Zeitalter der Fragmentierung
Während Handelskonflikte und Zölle die Globalisierung bremsen, setzt Singapur auf neue Nischen: Halbleiter, Biomedizin, digitale Assets, KI und sogar Goldhandel. Das Erfolgsmodell wird nicht ersetzt, sondern erweitert.
💡 DAS MUSTER HINTER DER GESCHICHTE
Sechzig Jahre Singapur-Geschichte folgen einem einzigen Prinzip: Wenn das eigene Land keine Ressourcen hat, muss man sich für andere unentbehrlich machen. Jede Etappe war eine Antwort darauf — erst als Hafen, dann als Fabrikstandort, später als Finanzplatz, heute als Konzernzentrale und Vermögenstresor. Kein Modell wurde je aufgegeben, sondern immer eines darüber gebaut. Genau diese Schichtung ist das Thema des nächsten Kapitels.
03. Die Hub-Anatomie: Sechs Hubs in einem Land
Der entscheidende Punkt, um Singapur zu verstehen: Der Stadtstaat lebt nicht davon, Dinge für sich zu produzieren oder zu verkaufen. Sechs Millionen Einwohner sind kein Markt. Singapur lebt davon, Knotenpunkt für andere zu sein — für Waren, Kapital, Konzerne, Vermögen, Technologie und Daten.
Bloomberg Intelligence nennt das die „Multi-Hub-Strategie" und sieht darin den Grund, warum Singapur bis 2030 mit rund 3 % pro Jahr wachsen dürfte — schneller als jede andere entwickelte Volkswirtschaft im Asien-Pazifik-Raum. Diese sechs Hubs sind die Anatomie des Erfolgs.
Der Logistik-Hub HUB 01
Der Ursprung von allem. Singapur liegt an der Malakkastraße, durch die ein erheblicher Teil des Welthandels läuft — und betreibt einen der größten Umschlaghäfen der Welt. Entscheidend ist das Prinzip Transshipment: Container werden nicht für Singapur entladen, sondern zwischen Großschiffen und Regionalfrachtern umgeschlagen. Dazu kommt Changi Airport als Luftfracht- und Passagierdrehscheibe. Singapur verdient daran, dass Waren durchfließen.
Der Finanz-Hub HUB 02
Singapur ist einer der wichtigsten Finanzplätze Asiens und ein globales Zentrum für den Devisenhandel. Die Zentralbank MAS gilt als eine der professionellsten Aufsichtsbehörden weltweit und steuert die Geldpolitik ungewöhnlicherweise über den Wechselkurs statt über Zinsen. Die drei heimischen Banken DBS, OCBC und UOB verdienen ihr Geld längst überwiegend außerhalb Singapurs — sie sind ASEAN-Banken mit Singapur-Adresse.
Der Konzernzentralen-Hub HUB 03
Wer als westlicher Konzern Asien erschließen will, braucht eine Basis mit Rechtssicherheit, Englisch als Arbeitssprache, verlässlichen Verträgen und Zugang zu Talent. Genau dieses Paket verkauft Singapur — und beherbergt entsprechend hunderte regionale Asien-Zentralen multinationaler Unternehmen. Der Standort ist quasi ein Dienstleistungsprodukt: Stabilität als Exportgut.
Der Vermögens-Hub HUB 04
Der jüngste und spektakulärste Hub: Aus 400 Single Family Offices (2020) wurden über 2.000 — inzwischen sitzen rund 59 % aller Family Offices Asiens in Singapur. Treiber sind Steueranreize der MAS, die extrem schnelle Fondsstruktur VCC und der Zustrom von Vermögen aus Hongkong und Festlandchina. Diesem Thema widme ich Kapitel 06 komplett.
Der High-Tech-Produktions-Hub HUB 05
Überraschend für einen Stadtstaat: Singapur produziert tatsächlich — aber nur dort, wo Wertschöpfung pro Quadratmeter maximal ist. Der Standort entwickelt sich zur kritischen Lieferbasis für Automotive-Leistungshalbleiter und ergänzt damit Japan und Taiwan in den Lieferketten europäischer Chipkonzerne. Die biomedizinische Produktion wuchs von 27 Mrd. S$ (2015) auf 36 Mrd. S$ (2025) — Biologika und komplexe Wirkstoffe statt Massenware.
Der Digital- & KI-Hub HUB 06
Die aktuelle Baustelle. Singapur investiert breit in künstliche Intelligenz und dürfte laut Bloomberg Intelligence zum regionalen Zentrum der KI-Adoption werden — mit dem größten Effekt in der fortschrittlichen Fertigung. Parallel verteidigt der Stadtstaat seine Führung im Rennen um digitale Assets gegenüber Hongkong. Selbst beim Goldhandel arbeitet die MAS gezielt daran, Singapur als vertrauenswürdiges Handels- und Lagerzentrum für Asien zu etablieren.
🎯 DAS PRINZIP: REDUNDANZ ALS STRATEGIE
Warum sechs Hubs und nicht einer? Weil ein Stadtstaat ohne Hinterland keinen Ausfall verkraften kann. Verliert Singapur Marktanteile im Containerumschlag, trägt der Finanzplatz. Schwächelt die Elektronikkonjunktur, wachsen Biomedizin und Vermögensverwaltung. Jeder Hub ist Absicherung für die anderen.
Genau das ist die Antwort auf die Frage, was Singapur in der Region ausmacht: Nicht Größe, nicht Rohstoffe, nicht Binnenmarkt — sondern die bewusste Konstruktion von Unentbehrlichkeit auf mehreren Ebenen gleichzeitig. Wer in Südostasien Geschäfte macht, kommt an Singapur kaum vorbei. Nicht weil es das größte Land ist, sondern weil es die Infrastruktur bereitstellt, die alle anderen nutzen.
04. Das Erfolgsrezept
Sechs Hubs erklären, was Singapur tut. Aber warum funktioniert es? Andere Länder haben ebenfalls Häfen, Flughäfen und Steuervorteile — und wurden trotzdem keine Schaltzentrale einer Region. Der Unterschied liegt in vier Zutaten, die zusammen das eigentliche Standort-Produkt bilden.
⚖️ RECHTSSICHERHEIT
Verträge gelten, Gerichte urteilen berechenbar, Eigentum ist geschützt. Für Konzerne, die Milliarden in einer politisch volatilen Region investieren, ist das die wertvollste Ware überhaupt — und der Hauptgrund, warum Asien-Zentralen hier und nicht in Jakarta oder Manila stehen.
🏛️ SAUBERE VERWALTUNG
Singapur liegt im Korruptionswahrnehmungsindex mit 84 von 100 Punkten auf Platz 3 weltweit — vor Deutschland. Beamte werden bewusst marktnah bezahlt, Korruption hart verfolgt. Behördengänge dauern Tage statt Monate. Effizienz ist hier Wirtschaftspolitik.
💰 STEUERSYSTEM MIT ANSAGE
Keine Kapitalertragsteuer, keine Quellensteuer auf lokal ausgeschüttete Dividenden, moderate Unternehmenssteuern und gezielte Anreize für Family Offices und Fonds. Das System ist nicht nur günstig, sondern vor allem vorhersehbar — Planbarkeit schlägt Schnäppchen.
🎓 TALENT-IMPORT
Ein Land mit sechs Millionen Menschen kann nicht alle Spezialisten selbst ausbilden. Singapur holt sie — mit Englisch als Arbeitssprache, exzellenten Universitäten, Weltklasse-Infrastruktur und gezielten Visa-Programmen für Hochqualifizierte.
Der Preis des Modells
Zur Ehrlichkeit gehört: Singapurs Erfolg hat eine autoritäre Komponente. Seit der Unabhängigkeit 1965 regiert ununterbrochen dieselbe Partei, die People's Action Party. Es gibt Wahlen, ein Parlament und eine Opposition — aber der politische Wettbewerb ist stark asymmetrisch. Presse- und Versammlungsfreiheit sind deutlich enger gefasst als in westlichen Demokratien, Kritiker beklagen restriktive Gesetze und die Kriminalisierung von Aktivismus. Die Todesstrafe wird weiterhin vollstreckt, unter anderem bei Drogendelikten.
Dazu kommen soziale Kosten: Singapur ist eine der teuersten Städte der Welt. Wohnraum, Autos und Dienstleistungen kosten ein Vielfaches des regionalen Niveaus, und die Einkommensungleichheit ist für ein Land dieses Wohlstandsniveaus hoch. Ein erheblicher Teil der Arbeit — Bau, Pflege, Haushaltshilfen — wird von Wanderarbeitern geleistet, deren Rechte und Lebensbedingungen international immer wieder kritisiert werden.
Für Investoren ist das eine doppelte Erkenntnis: Diese politische Kontinuität ist genau der Grund für die Planbarkeit, die Kapital anzieht — und gleichzeitig ein Risiko, weil ein System ohne echten Machtwechsel weniger Korrekturmechanismen hat. Man kauft Stabilität und nimmt Governance-Fragen mit in Kauf. Diese Abwägung sollte jeder selbst treffen.
💡 SINGAPURS EIGENTLICHES PRODUKT
Fasst man alles zusammen, verkauft Singapur weder Waren noch Rohstoffe, sondern Verlässlichkeit. Ein Konzern, der in Vietnam produziert, in Indonesien verkauft und in Thailand einkauft, braucht einen Ort, an dem Verträge, Geld und Management sicher sind. Dieser Ort ist Singapur. Das ist ein Geschäftsmodell mit einem entscheidenden Vorteil — Verlässlichkeit wird umso wertvoller, je unruhiger die Welt ist — und einer klaren Verwundbarkeit: Es funktioniert nur so lange, wie die Region drumherum Geschäfte macht. Wie diese Abhängigkeit konkret aussieht, klärt das nächste Kapitel.
„Singapur verkauft weder Rohstoffe noch Waren, sondern Verlässlichkeit. Und je unruhiger die Welt wird, desto teurer wird dieses Produkt."
05. Singapurs Rolle im ASEAN-Gefüge
Singapur allein zu betrachten, führt in die Irre. Der Stadtstaat ist ein Teil, keine Insel — und seine Funktion versteht man erst im Verhältnis zu den Nachbarn. Die ASEAN-Region umfasst rund 700 Millionen Menschen, ein enormes Wachstumspotenzial und gleichzeitig erhebliche Unterschiede in Rechtssicherheit, Infrastruktur und Marktzugang.
Genau in dieser Lücke liegt Singapurs Geschäft: Es liefert das, was den Nachbarn fehlt — und profitiert von dem, was es selbst nicht hat. Der Kontrast zu meinem Indonesien-Länder-Einblick könnte kaum größer sein: dort 280 Millionen Menschen mit riesigem Binnenmarkt und schwächeren Institutionen, hier sechs Millionen mit Weltklasse-Institutionen und ohne Binnenmarkt. Beide brauchen einander.
| Land | Einwohner | Rolle in der Region | Was fehlt |
|---|---|---|---|
| 🇸🇬 Singapur | ~6 Mio. | Kapital, Recht, Logistik, Konzernzentralen | Binnenmarkt, Arbeitskräfte, Fläche, Rohstoffe |
| 🇮🇩 Indonesien | ~285 Mio. | Größter Binnenmarkt, Rohstoffe (Nickel), Demografie | Institutionen, Infrastruktur, Kapitalmarkt-Tiefe |
| 🇲🇾 Malaysia | ~35 Mio. | Halbleiter-Montage, Palmöl, Rechenzentren | Politische Kontinuität, Kapitalzugang |
| 🇻🇳 Vietnam | ~100 Mio. | Produktionsstandort („China plus eins"), Export | Kapitalmarkt, Rechtssicherheit, Dienstleistungen |
| 🇹🇭 Thailand | ~72 Mio. | Automobilindustrie, Tourismus, Agrar | Demografie (alternde Bevölkerung), Innovation |
| 🇵🇭 Philippinen | ~115 Mio. | Dienstleistungen, Outsourcing, junge Bevölkerung | Infrastruktur, Industriebasis |
Gerundete Einwohnerzahlen; Rollen-Zuordnung ist eine vereinfachte Einordnung, keine offizielle Klassifizierung.
Wie Singapur an der Region verdient
Konkret fließt das Geld über drei Kanäle. Erstens Kapital: Die Banken DBS, OCBC und UOB finanzieren Unternehmen und Immobilien in ganz Südostasien — ihr Gewinn stammt längst überwiegend aus dem Ausland. Wer in Vietnam eine Fabrik baut, borgt oft in Singapur.
Zweitens Waren: Über den Hafen läuft ein Großteil des regionalen Umschlags. Güter aus Indonesien, Malaysia oder Thailand werden hier gebündelt und auf Großschiffe verladen — und umgekehrt. Singapur nimmt eine Gebühr für Effizienz.
Drittens Steuerung: Multinationale Konzerne managen ihr Asien-Geschäft von hier aus. Die Umsätze entstehen in Jakarta, Ho-Chi-Minh-Stadt oder Manila — die Entscheidungen, Verträge und ein guter Teil der Wertschöpfung in Singapur. Genau dieses Prinzip zeigt sich exemplarisch an Sea Limited, dem ich Kapitel 10 widme.
⚠️ DIE KEHRSEITE DER HUB-ROLLE
Ein Knotenpunkt ist nur so stark wie die Ströme, die durch ihn laufen. Singapurs Wohlstand hängt damit direkt an drei Dingen, die es nicht kontrollieren kann: dem globalen Handel, der Konjunktur seiner Nachbarn und der Bereitschaft von Konzernen, Asien überhaupt zu bespielen. Die DBS-Analysten nennen die aktuellen Hauptrisiken die „2Ts" — Zölle und Tech-Zyklus. Ein Handelskrieg, eine Elektronikflaute oder eine Regionalkrise treffen Singapur deshalb überproportional. Dass die Nachbarn gleichzeitig aufsteigen und eigene Kapazitäten aufbauen, ist Chance und Bedrohung in einem: Mehr regionale Wirtschaftskraft bedeutet mehr Geschäft — aber auch mehr Konkurrenz um die Hub-Funktion.
06. Der Wealth-Magnet
Es gibt eine Entwicklung, die Singapur in den vergangenen Jahren stärker verändert hat als jede andere — und die in Deutschland kaum wahrgenommen wird: Der Stadtstaat ist zum Tresor der asiatischen Vermögen geworden. Die Zahlen dazu sind kaum zu glauben.
2020 gab es in Singapur rund 400 Single Family Offices — also Gesellschaften, die exklusiv das Vermögen einer einzigen sehr reichen Familie verwalten. Ende 2023 waren es 1.400. Innerhalb weniger Monate kamen 2024 weitere 250 hinzu. Nach Zählung von Julius Bär überschritt Singapur damit die Marke von 2.000 Family Offices — eine Verzehnfachung in vier Jahren. Rund 59 Prozent aller Family Offices Asiens sitzen heute im Stadtstaat.
400 → 2.000+
Single Family Offices in Singapur (2020 bis 2024)
59 %
aller Family Offices Asiens sitzen im Stadtstaat
2029
bis dahin hat die MAS ihre Steueranreize verlängert
💰 Steuerliche Anreize
Zwei Programme der Zentralbank MAS locken Vermögende: Sektion 13O (ab 20 Mio. S$ verwaltetem Vermögen) und 13U (ab 50 Mio. S$) gewähren Steuerbefreiungen. Verlängert bis 2029 — Planungssicherheit für Jahrzehnte-Vermögen.
⚡ Struktur in Wochen
Die 2020 eingeführte „Variable Capital Company" (VCC) erlaubt es, Fondsstrukturen binnen weniger Wochen aufzusetzen statt in Monaten. Bürokratie als Wettbewerbsfaktor — hier zugunsten des Standorts.
🛡️ Der Hongkong-Effekt
Nach den politischen Umbrüchen in Hongkong suchten viele Vermögende aus der Region einen stabileren Standort. Singapur profitiert von einem anhaltenden Zustrom sehr hoher Vermögen aus Hongkong und Festlandchina.
💡 WARUM DAS FÜR PRIVATANLEGER RELEVANT IST
Auf den ersten Blick klingt „Family Offices" wie ein Thema für Milliardäre. Für Anleger ist es aber ein handfester Wirtschaftsfaktor: Jedes Family Office beschäftigt Vermögensverwalter, Anwälte, Steuerberater, Compliance-Spezialisten — hochbezahlte Jobs, die Mieten, Konsum und Steuereinnahmen treiben. Die Profiteure sitzen direkt an der Börse: die Banken (Private Banking und Wealth Management sind margenstarke Geschäfte), Immobilien-Trusts, Rechts- und Beratungsdienstleister.
Vor allem aber ist der Zustrom ein Vertrauensindikator: Vermögen, das über Generationen halten soll, sucht sich den Ort mit der höchsten wahrgenommenen Rechtssicherheit. Dass die Superreichen Asiens massenhaft Singapur wählen, ist das stärkste Votum für die These dieses Beitrags — Verlässlichkeit ist Singapurs Produkt, und es wird gekauft.
⚖️ ZWEI VORBEHALTE
Zur Ehrlichkeit gehören zwei Punkte. Erstens die soziale Kehrseite: Der Vermögenszustrom treibt Immobilienpreise und Lebenshaltungskosten weiter nach oben — ein Thema, das in Singapur selbst politisch diskutiert wird und weshalb die Regierung Käufersteuern für Ausländer deutlich erhöht hat. Zweitens das Reputationsrisiko: Wo viel Geld schnell zufließt, steigt die Gefahr, dass auch fragwürdige Herkunft dabei ist. Ein großer Geldwäschefall führte 2023 zu einer sichtbaren Verschärfung der Kontrollen. Singapur balanciert hier zwischen Attraktivität und Integrität — bislang erfolgreich, aber es bleibt eine Daueraufgabe.
07. Der Staat als Investor: Temasek & GIC
Ein Aspekt macht Singapur endgültig zum Sonderfall: Der Staat ist einer der größten Investoren der Welt. Was in Deutschland als Staatsbeteiligung die Ausnahme ist, gehört hier zum Kern des Wirtschaftsmodells — und zwar in einer Größenordnung, die schwer zu fassen ist.
Drei Institutionen verwalten Singapurs Vermögen: Temasek (aktive Unternehmensbeteiligungen), GIC (Währungsreserven, ausschließlich im Ausland) und die Zentralbank MAS. Zusammen mit dem Rentensystem CPF ergibt das ein öffentlich bekanntes Anlagevermögen von rund zwei Billionen US-Dollar — bei sechs Millionen Einwohnern.
Temasek
DER AKTIVE EIGENTÜMER| Gegründet | 1974 |
| Portfoliowert | 518 Mrd. S$ |
| Veränderung z. Vorjahr | +49 Mrd. S$ |
| Rendite 20 Jahre p.a. | 6,8 % |
| Rendite 10 Jahre p.a. | 7,1 % |
| Rendite 1 Jahr | 10,5 % (in S$) |
| Anlagebereich | weltweit, auch Singapur |
Hält direkte Unternehmensanteile und agiert als aktiver Aktionär. Der Portfoliowert hat sich im vergangenen Jahrzehnt verdoppelt.
GIC
DER RESERVE-VERWALTER| Gegründet | 1981 |
| Verwaltetes Vermögen | ~936 Mrd. USD |
| Mandat | Kaufkraft der Reserven erhalten |
| Rendite 20 J. (nominal) | 5,7 % p.a. |
| Rendite 20 J. (real) | 3,8 % p.a. |
| Berichtsmaßstab | 20-Jahres-Realrendite |
| Anlagebereich | ausschließlich Ausland |
Klassischer Staatsfonds mit extrem langem Horizont. Investiert bewusst nie im Inland, um den heimischen Markt nicht zu verzerren.
Der halbe Leitindex gehört dem Staat
Temaseks Beteiligungsliste liest sich wie ein Who-is-who der singapurischen Wirtschaft: DBS (rund 30 %), Singtel, Singapore Airlines (etwa 60 %), CapitaLand, Keppel, ST Engineering, der Hafenbetreiber PSA International, dazu Beteiligungen im Ausland wie rund 20 % an Standard Chartered. Wer einen Singapur-ETF kauft, wird damit fast automatisch zum Mitgesellschafter des Staates.
Das Portfolio ist bewusst dreigeteilt: rund 43 % singapurbasierte Beteiligungen, 38 % globale Direktinvestments und 19 % Fonds und Partnerschaften — eine 40-40-20-Struktur, die seit 2018 stabil gehalten wird. Im vergangenen Geschäftsjahr investierte Temasek 51 Milliarden S$ und verkaufte für 31 Milliarden.
💡 DER CLEVERSTE MECHANISMUS SINGAPURS
Jetzt kommt der Teil, der das ganze Modell zusammenhält: Ein Teil der Anlageerträge fließt jedes Jahr direkt in den Staatshaushalt — über einen Mechanismus namens Net Investment Returns Contribution. Für das Haushaltsjahr 2026 sind das geschätzte 28,5 Milliarden S$.
Der Effekt ist enorm: Singapur finanziert einen erheblichen Teil seiner Staatsausgaben aus Kapitalerträgen statt aus Steuern. Genau deshalb kann sich das Land dauerhaft niedrige Steuersätze leisten — was wiederum Konzerne und Vermögen anlockt, deren Präsenz die Wirtschaft stärkt. Ein sich selbst verstärkender Kreislauf, der zeigt: Singapur denkt nicht in Legislaturperioden, sondern in Generationen.
⚖️ ZWEI SEITEN DER STAATSNÄHE
Für Anleger ist die Staatsnähe ambivalent. Positiv: Temasek ist ein geduldiger, langfristig denkender Großaktionär, der Unternehmen durch Krisen trägt — das senkt das Risiko plötzlicher Strategiewechsel oder feindlicher Übernahmen. Kritisch: Staatsnahe Unternehmen können politische Ziele über die reine Gewinnmaximierung stellen, und die Grenze zwischen Wirtschafts- und Staatsinteresse verschwimmt. Bemerkenswert ist außerdem die Fünfjahresrendite von nur 4,6 % — belastet durch die Schwäche der chinesischen Kapitalmärkte zwischen 2021 und 2024. Auch Singapurs Staatsfonds sind also nicht immun gegen Fehlgriffe.
08. SGX & STI: Der Aktienmarkt
Jetzt zur Praxis: Wie sieht Singapurs Börse eigentlich aus? Die Singapore Exchange (SGX) ist kein Riese wie Tokio oder Hongkong, sondern ein spezialisierter Markt mit einem klaren Profil — und mit einer Eigenheit, die jeder Anleger kennen sollte, bevor er kauft.
Der Leitindex ist der Straits Times Index (STI) mit 30 Werten. Er erreichte in den vergangenen Monaten neue Allzeithochs — getragen von seinem Ruf als sicherer Hafen in geopolitisch unruhigen Zeiten und von der starken Entwicklung der drei Großbanken.
30
Werte im Straits Times Index — ein sehr konzentrierter Leitindex
54,3 %
Anteil der drei Banken DBS, OCBC und UOB am STI (2019: 39,6 %)
+13,1 %
Rendite des STI-ETF im ersten Halbjahr 2026
Das große Aber: Ein Index, drei Banken
Hier kommt der wichtigste Punkt dieses Kapitels. Der STI hat 30 Mitglieder — aber DBS, OCBC und UOB allein machen über die Hälfte des Index aus. Noch 2019 lag ihr gemeinsames Gewicht bei knapp 40 Prozent, inzwischen sind es 54,3 Prozent. Der Grund ist paradox: Die Banken liefen so gut, dass ihr Anteil immer weiter wuchs.
Für Anleger bedeutet das: Wer einen STI-ETF kauft, kauft im Kern eine Wette auf den Bankensektor — und damit auf Zinsniveau, Kreditqualität und die Konjunktur Südostasiens. Das ist nicht automatisch schlecht, denn die drei Banken sind hochprofitabel und gut kapitalisiert. Aber es ist eben keine breite Länderdiversifikation, wie der Begriff „Leitindex" suggeriert.
Wie stark die Banken dominieren, zeigte das erste Halbjahr 2026 eindrücklich: Während der STI-ETF 13,1 Prozent zulegte, schafften OCBC 28,2 Prozent, DBS 19,3 Prozent und UOB 15 Prozent Gesamtrendite — alle drei schlugen den Index, den sie selbst zur Hälfte bilden.
🏦 Finanzwerte
DBS, OCBC, UOB, dazu die Börse SGX selbst und Versicherer. Der dominierende Block — und über die Regionalgeschäfte der Banken indirekt eine ASEAN-Wette.
🏢 Immobilien & REITs
CapitaLand-Gesellschaften, Mapletree-Trusts, Hongkong Land. Singapur ist Asiens wichtigster REIT-Markt — dazu gleich mehr im nächsten Kapitel.
📡 Telekom & Infrastruktur
Singtel als größter Telekomkonzern der Region, dazu ST Engineering, Keppel und der Flughafendienstleister SATS. Oft mit Temasek als Großaktionär.
🌾 Industrie & Konsum
Wilmar International (Agrar), Thai Beverage, Yangzijiang Shipbuilding, Jardine-Gesellschaften. Der kleinere, aber international ausgerichtete Rest.
💡 WAS DER MARKT NICHT ABBILDET
Ein oft übersehener Punkt: Die SGX ist kein guter Spiegel der Singapur-Story. Der Index ist geprägt von Banken, Immobilien und Infrastruktur — also von der „alten" Wirtschaft. Die dynamischsten Teile des Modells fehlen weitgehend: Halbleiterfertigung und Biomedizin laufen überwiegend über ausländische Konzerne, die Family-Office-Industrie ist nicht börsennotiert, und der größte Tech-Konzern des Landes ist gar nicht in Singapur gelistet, sondern in New York. Genau deshalb widme ich Sea Limited ein eigenes Kapitel — und deshalb ist ein STI-ETF eben nicht identisch mit „in Singapur investiert sein".
09. Die Dividenden-Story: Banken & S-REITs
Für einkommensorientierte Anleger ist Singapur einer der interessantesten Märkte Asiens — und das hat einen strukturellen Grund. Der Stadtstaat erhebt keine Kapitalertragsteuer und keine Quellensteuer auf lokal ausgeschüttete Dividenden. Was ein Unternehmen ausschüttet, kommt beim Aktionär an, ohne dass Singapur die Hand aufhält.
Dazu kommt ein tiefer Pool an ausschüttungsstarken Werten. Der Markt teilt sich dabei in zwei Klassen, die unterschiedlich funktionieren — und die man nicht verwechseln sollte.
🏢 S-REITs
~5 – 7 %
Der Mechanismus: Singapurs Immobilien-Trusts sind gesetzlich verpflichtet, mindestens 90 Prozent ihres steuerbaren Einkommens auszuschütten. Diese Regel macht die hohen Renditen strukturell — nicht zufällig.
Was drinsteckt: Einkaufszentren, Büros, Logistikhallen, Rechenzentren und Hotels — oft nicht nur in Singapur, sondern in ganz Asien und teils in Europa.
Das Risiko: Zinssensibel. Steigende Zinsen verteuern die Finanzierung und machen Anleihen als Alternative attraktiver — beides drückt auf die Kurse.
🏦 Banken & Blue Chips
~5 – 6 %
Der Mechanismus: Keine gesetzliche Ausschüttungspflicht — die Vorstände entscheiden auf Basis von Gewinn, Kapitalvorschriften und Vorgaben der Aufsicht. Weniger vorhersehbar, aber flexibler.
Was drinsteckt: Vor allem die drei Großbanken sowie der Telekomkonzern Singtel. Alle zahlen mehrfach im Jahr aus.
Der Bonus: Zusätzlich zu den Dividenden laufen milliardenschwere Aktienrückkaufprogramme, die den Gewinn je Aktie stützen.
| Bank | Ticker | Profil | Bewertung (KBV) |
|---|---|---|---|
| DBS Group | SGX: D05 | Größte Bank Südostasiens, Digital-Vorreiter, höchste Eigenkapitalrendite. Rund 30 % gehören Temasek. | ~2,0× — Qualitätsaufschlag |
| OCBC | SGX: O39 | Stark in Malaysia und Greater China, breites Versicherungsgeschäft über Great Eastern. | ~1,2× — Value-Profil |
| UOB | SGX: U11 | Traditionell familiengeprägt, starkes ASEAN-Filialnetz, zuletzt Zukäufe im Retailgeschäft. | ~1,2× — Value-Profil |
Näherungswerte; Bewertungen schwanken täglich. Keine Anlageempfehlung.
Warum die Banken keine reine Singapur-Wette sind
Ein Punkt, der die Titelthese dieses Beitrags perfekt illustriert: Alle drei Banken erzielen den Großteil ihrer Erträge außerhalb Singapurs. Sie finanzieren Fabriken in Vietnam, Immobilien in Malaysia, Mittelständler in Indonesien und Handel in Greater China. Singapur ist ihre Adresse, ihre Regulierungsheimat und ihr Kapitalzugang — aber nicht ihr Markt.
Wer also DBS, OCBC oder UOB kauft, kauft nicht sechs Millionen Bankkunden, sondern eine diversifizierte ASEAN-Kreditwette mit singapurischer Governance. Genau das ist für mich das Attraktive daran: Man bekommt Zugang zum Wachstum der Region, aber unter der Rechtsordnung und Aufsicht des stabilsten Standorts Asiens. Interessanterweise war 2026 nicht das Zinsniveau der Treiber — die Nettozinsmargen fielen sogar — sondern das Gebühren- und Vermögensverwaltungsgeschäft. Der Wealth-Boom aus Kapitel 06 schlägt hier direkt in den Bankbilanzen durch.
⚠️ WICHTIG FÜR DEUTSCHE ANLEGER
Ein häufiges Missverständnis: „Keine Quellensteuer in Singapur" bedeutet nicht steuerfreie Dividenden für dich. Es heißt lediglich, dass Singapur selbst nichts abzieht. In Deutschland fällt auf die Ausschüttung ganz normal die Abgeltungssteuer plus Solidaritätszuschlag (und gegebenenfalls Kirchensteuer) an. Der Vorteil gegenüber anderen Märkten ist trotzdem real: Es gibt keine doppelte Belastung und keinen bürokratischen Rückforderungsprozess, wie ihn etwa Schweizer oder französische Dividenden auslösen. Steuerlich sauber, aber nicht steuerfrei — und keine steuerliche Beratung, sondern eine allgemeine Einordnung.
10. Sea Limited: Singapur als Startrampe
Kein Unternehmen belegt die These dieses Beitrags besser als Sea Limited. Der Konzern wurde 2009 in Singapur gegründet, hat dort seinen Hauptsitz — und ist praktisch nirgends stärker nicht tätig als in Singapur selbst. Seine Kunden sitzen in Indonesien, Vietnam, Thailand, Taiwan und Brasilien. Und notiert ist die Aktie nicht an der SGX, sondern an der New York Stock Exchange.
Damit ist Sea das perfekte Anschauungsobjekt: Singapur stellt Rechtssicherheit, Talent, Kapitalzugang und Governance bereit — den Markt und das Börsenparkett holt sich der Konzern woanders. Singapur ist hier reine Startrampe.
Shopee — E-Commerce Q1: 4,5 Mrd. $ Umsatz
Die größte E-Commerce-Plattform Südostasiens und Taiwans, dazu führend in Brasilien. Im ersten Quartal 2026 setzte Shopee Rekorde: ein Warenvolumen (GMV) von 37,3 Mrd. US-Dollar (plus 30 %) bei 4,0 Milliarden Bestellungen (plus 29 %). Der Umsatz stieg um 44 % — das Kerngeschäft des Marktplatzes sogar um 61 %.
Monee — Digitale Finanzdienste +58 % Umsatz
Der Wachstumsmotor: Kredite und Bezahldienste für Verbraucher und Kleinunternehmen. Der Umsatz sprang um 57,8 % auf 1,2 Mrd. US-Dollar, das Kreditbuch wuchs um 71 % auf 9,9 Mrd. US-Dollar — bei einer stabilen Ausfallquote von nur 1,1 %. Expansion läuft in neue Segmente und Märkte wie Brasilien.
Garena — Gaming Bestes Quartal seit 2021
Die Cash-Maschine mit den Titeln Free Fire und Arena of Valor. Nach Jahren der Schwäche das stärkste Quartal seit 2021: Buchungen plus 20 %, Umsatz plus 41 %, bereinigtes EBITDA plus 25 % auf 574 Mio. US-Dollar. Über 666 Millionen aktive Nutzer im Quartal, davon zahlen inzwischen 10,9 % (Vorjahr: 9,8 %).
7,1 Mrd. $
Umsatz im Q1 2026 — ein Plus von 47 % gegenüber Vorjahr
1,03 Mrd. $
bereinigtes EBITDA — erstmals über der Milliarden-Marke
438 Mio. $
Nettogewinn im Quartal — Profitabilität ist erreicht
💡 SINGAPUR ALS FUNKTION — DAS LEHRSTÜCK
Sea zeigt in Reinform, was dieser Beitrag beschreibt. Der Konzern braucht Singapur — aber nicht als Absatzmarkt, sondern als Betriebssystem: Ein Unternehmen, das Kredite in Indonesien vergibt, Waren in Vietnam ausliefert und Spiele in Brasilien monetarisiert, benötigt einen Sitz mit belastbarem Recht, internationalem Bankenzugang, englischsprachigem Management und einem Ruf, der institutionelle Investoren überzeugt.
Dass die Aktie in New York und nicht in Singapur notiert, unterstreicht das nur: Für die Kapitalbeschaffung wählte Sea den tiefsten Markt der Welt. Singapur lieferte die Substanz, die Wall Street das Geld, Südostasien den Umsatz. Wer verstehen will, wie der Stadtstaat funktioniert, muss nicht auf die SGX schauen — sondern auf Unternehmen wie dieses.
Was bei Sea zu bedenken ist
So beeindruckend die Zahlen sind — Sea ist keine defensive Position. Drei Punkte sollte man kennen. Erstens die Bewertung: Die Aktie handelt mit einem deutlichen Aufschlag zum Branchendurchschnitt; ein zweistelliges Kurs-Gewinn-Verhältnis wäre für einen Einzelhändler normal, hier zahlt der Markt ein Vielfaches davon. Das Wachstum muss also liefern.
Zweitens der Wettbewerb: Im E-Commerce drängt TikTok Shop aggressiv in Shopees Kernmärkte. Sea reagierte zuletzt mit einem Stellenabbau bei Shopees Entwicklerteams und verstärktem KI-Einsatz — ein Signal für steigenden Kostendruck. Bezeichnend ist auch, dass Shopees bereinigtes EBITDA trotz Rekordumsatz gegenüber dem Vorjahr sank: Wachstum kostet Geld.
Drittens das Kreditrisiko: Monees Kreditbuch wuchs um 71 Prozent — beeindruckend, aber schnell wachsende Kreditbücher sind historisch anfällig. Die Ausfallquote von 1,1 Prozent ist derzeit niedrig, doch sie wurde noch nie in einer echten Rezession in Südostasien getestet. Sea ist damit eine klassische Wachstumswette: hohe Dynamik, hohe Bewertung, echte Risiken.
11. Zugang für deutsche Anleger
Wie kommt man als deutscher Anleger nun konkret an Singapur? Es gibt drei Wege — und sie unterscheiden sich deutlich in Aufwand, Kosten und dem, was man am Ende wirklich im Depot hat. Wichtig ist die Erkenntnis aus Kapitel 08: Ein Singapur-ETF ist eben nicht gleich „in Singapur investiert".
📦 Der ETF-Weg
WEG 01Der einfachste Zugang. Für deutsche Anleger gibt es zwei Singapur-ETFs, die den MSCI Singapore abbilden — also im Kern die großen SGX-Werte inklusive der dominierenden Banken.
Vorteile: Ein Kauf, in Euro handelbar, sparplanfähig, keine Bürokratie mit ausländischen Depots.
Nachteile: Bankenlastigkeit über 50 %, kleines Fondsvolumen, höhere TER als bei Welt-ETFs — und die dynamischen Teile der Singapur-Story fehlen.
🎯 Der SGX-Direktkauf
WEG 02Wer gezielt einzelne Werte will — etwa eine der drei Banken, Singtel oder einen S-REIT — kauft direkt an der Singapore Exchange. Manche Titel sind auch über deutsche Börsenplätze handelbar, dort aber oft mit dünnem Volumen und breiten Spreads.
Vorteile: Volle Kontrolle, direkte Dividenden ohne Quellensteuerabzug in Singapur, gezielte Sektorauswahl (etwa REITs für Ausschüttungen).
Nachteile: Nicht jeder deutsche Broker bietet SGX-Zugang, Fremdkostenpauschalen, SGD-Währungsrisiko, höherer Aufwand.
🇺🇸 Der Umweg über New York
WEG 03Der oft übersehene Weg: Manche der interessantesten Singapur-Unternehmen sind gar nicht in Singapur notiert. Sea Limited etwa handelt an der NYSE und ist damit über praktisch jeden deutschen Broker problemlos zugänglich.
Vorteile: Einfachster Zugang, hohe Liquidität, enge Spreads, keine Exotenzuschläge.
Nachteile: US-Dollar-Risiko statt SGD, US-Quellensteuer auf Dividenden (bei Sea aktuell irrelevant, da keine gezahlt werden), und man kauft ein Geschäft, das kaum in Singapur stattfindet.
Xtrackers MSCI Singapore UCITS ETF 1C
| ISIN / WKN | LU0659578842 / DBX0KG |
| TER | 0,50 % p.a. |
| Ausschüttung | thesaurierend |
| Replikation | physisch |
| Fondsvolumen | ~103 Mio. € |
| Sparplan | bei ~20 Brokern möglich |
UBS MSCI Singapore UCITS ETF (SGD, dis)
| ISIN / WKN | LU1169825954 / A14MF5 |
| TER | 0,45 % p.a. |
| Ausschüttung | halbjährlich |
| Auflage | Juni 2015 |
| Fondsvolumen | ~40 Mio. € |
| Besonderheit | Fondswährung SGD |
Stand Juli 2026. Beispiele zur Veranschaulichung, keine Kaufempfehlung. Fondsdaten können sich ändern — maßgeblich sind die offiziellen Factsheets.
🛠️ WORAUF ICH ACHTEN WÜRDE
Zum Fondsvolumen: Beide ETFs sind mit 40 bis 100 Millionen Euro klein. Das ist kein Ausschlusskriterium, erhöht aber das Risiko einer Fondsschließung und bedeutet meist etwas höhere Handelskosten. Wer Sparplan-Fähigkeit braucht, findet beim Xtrackers die breitere Broker-Abdeckung.
Zum Steuerlichen: Singapur zieht auf lokal ausgeschüttete Dividenden nichts ab — der Vorteil ist echt, aber es bleibt die deutsche Abgeltungssteuer. Bei einem thesaurierenden ETF greift zudem die Vorabpauschale. Das ist keine Steuerberatung; bei größeren Positionen lohnt der Gang zum Steuerberater.
Zur Depot-Logik: Wer Singapur ins Depot holt, sollte wissen, was er damit abdeckt. Ein STI- oder MSCI-Singapore-ETF ist im Kern eine Banken- und Immobilienwette auf Südostasien. Wer die Wachstumsseite des Modells will — Tech, Plattformen, Fintech —, muss gezielt Einzelwerte wählen. Beides ist legitim, aber es ist eben nicht dasselbe.
12. Chancen, Risiken & mein Bewertung
Fassen wir zusammen. Singapur ist ein außergewöhnlicher Standort — aber ein Investment dort hat ein Risikoprofil, das sich deutlich von dem anderer Schwellen- oder Industrieländer unterscheidet. Die Chancen sind struktureller Natur, die Risiken liegen fast alle außerhalb der Kontrolle des Landes.
📈 Chancen
- INSTITUTIONENRechtssicherheit als Burggraben: Platz 3 im Korruptionsindex, verlässliche Gerichte, politische Kontinuität — ein Vorteil, der sich nicht schnell kopieren lässt.
- MULTI-HUBSechs Standbeine: Fällt ein Hub aus, tragen die anderen. Bloomberg erwartet rund 3 % Wachstum p.a. bis 2030 — mehr als alle entwickelten Asien-Pazifik-Nachbarn.
- DIVIDENDENAusschüttungsstarker Markt: S-REITs mit 5–7 %, Banken mit 5–6 %, keine Quellensteuer in Singapur, dazu milliardenschwere Rückkäufe.
- ASEAN-HEBELZugang über die Hintertür: Die Banken verdienen ihr Geld in ganz Südostasien — man bekommt Regionalwachstum unter singapurischer Aufsicht.
- VERMÖGENSZUSTROMWealth-Boom als Rückenwind: Über 2.000 Family Offices treiben Gebühreneinnahmen der Banken, Immobiliennachfrage und Steuereinnahmen.
📉 Risiken
- DIE „2 Ts"Zölle & Tech-Zyklus: Als offene Handelsökonomie trifft Singapur jeder Protektionismus und jede Elektronikflaute überproportional.
- KLUMPENEin Index, drei Banken: 54,3 % des STI hängen an DBS, OCBC und UOB. Ein Bankenproblem ist ein Indexproblem.
- KEIN BINNENMARKTTotale Außenabhängigkeit: Sechs Millionen Einwohner können keine Nachfragelücke füllen. Ohne regionale Ströme kein Geschäft.
- DEMOGRAFIEAlternde Gesellschaft & Kosten: Eine der teuersten Städte der Welt, dazu Überalterung und wachsender Druck, Talente zu halten.
- KONKURRENZDer Hub-Status ist umkämpft: Hongkong, Dubai und aufstrebende ASEAN-Nachbarn arbeiten aktiv daran, Funktionen abzuziehen.
| Kriterium | Bewertung |
| Institutionen & Rechtssicherheit | 10 / 10 |
| Unternehmensqualität | 9 / 10 |
| Dividenden & Ausschüttungen | 9 / 10 |
| Zugänglichkeit für DE-Anleger | 7 / 10 |
| Wachstumspotenzial | 6 / 10 |
| Marktbreite (Klumpenrisiko) | 5 / 10 |
| ⌀ Gesamt | 7,7 / 10 |
Mein Fazit: Der Standort ist die Anlage
Wer Singapur als klassische Länderwette betrachtet, versteht es falsch. Es gibt hier keinen Binnenmarkt, der wächst, keine Rohstoffe, die im Preis steigen, keine demografische Dividende wie in Indonesien. Was es gibt, ist etwas Selteneres: einen Ort, der sich für eine ganze Region unentbehrlich gemacht hat — und daran mitverdient.
Für mich ergibt sich daraus eine klare Rolle im Depot. Singapur ist mein Qualitäts- und Stabilitätsanker in Asien, nicht mein Wachstumsmotor. Wo ich bei Indonesien auf Demografie und bei Zijin auf Rohstoffzyklen setze, setze ich hier auf etwas Unspektakuläreres: darauf, dass Recht, Verwaltung und Kapitalzugang in einer unruhigen Welt wertvoller werden, nicht weniger wert.
Die ehrliche Einschränkung: Man muss die beiden Grenzen dieses Modells akzeptieren. Erstens das Wachstum — ein Hocheinkommensland mit sechs Millionen Einwohnern liefert keine Verdopplung in fünf Jahren. Zweitens das Klumpenrisiko — wer breit über einen Index kauft, kauft im Kern drei Banken. Wer damit leben kann, findet in Singapur einen der solidesten Märkte Asiens.
📔 MEIN DEPOT-TAGEBUCH
Wie ich Singapur im Depot abbilde
Ich habe mich bewusst gegen einen Singapur-ETF entschieden — und für zwei Einzelwerte, die zusammen die beiden Seiten der Funktions-These abdecken.
| DBS Group | Die Substanz-Seite: Asiens stärkste Bank, verlässliche Dividende, Zugang zum ASEAN-Kreditwachstum unter singapurischer Aufsicht. Nebenbei sitzt Temasek mit rund 30 % als geduldiger Großaktionär mit im Boot. |
| Sea Limited | Die Wachstums-Seite: Der Konzern nutzt Singapur als Startrampe und verdient in Indonesien, Brasilien und Taiwan. Deutlich spekulativer, hoch bewertet — dafür mit dreifachem Wachstumsmotor. |
Mein Plan: DBS halte ich als langfristige Dividendenposition und lasse sie einfach laufen. Bei Sea beobachte ich vor allem zwei Dinge — ob Shopee dem TikTok-Wettbewerb standhält und wie sich Monees rasant wachsendes Kreditbuch in einer Abkühlung schlägt. Sollte sich an meiner Einschätzung etwas ändern, lest ihr es hier zuerst. Transparenz wie immer.
⚠️ Keine Anlageberatung. Alle Aussagen in diesem Beitrag spiegeln meine persönliche Meinung wider und stellen keine Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Investitionen in Aktien, ETFs und Einzelländer unterliegen Marktrisiken — darunter Kurs-, Währungs- (SGD/USD gegen Euro), Zins- und Konjunkturrisiken — und können zum Verlust des eingesetzten Kapitals führen. Die genannten ETFs und Wertpapiere sind Beispiele zur Veranschaulichung, keine Kaufempfehlungen. Bitte informiere dich vor jeder Anlageentscheidung umfassend selbst oder konsultiere einen unabhängigen Finanzberater.
📊 Eigene Position: Ich halte zum Zeitpunkt der Veröffentlichung Aktien der DBS Group Holdings (SGX: D05) und von Sea Limited (NYSE: SE) in meinem Depot. Dieser Beitrag ist daher nicht neutral — ich bin investiert und habe ein eigenes Interesse an der Entwicklung dieser Unternehmen.
🧾 Keine Steuerberatung. Die Hinweise zu Quellensteuer, Abgeltungssteuer und Vorabpauschale sind allgemeine Einordnungen nach bestem Wissen und keine steuerliche Beratung. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen ab und kann sich ändern. Bitte wende dich bei konkreten Fragen an einen Steuerberater.
🤖 Hinweis zur Recherche: Strukturierung und Recherche dieses Beitrags wurden mit Hilfe von KI-Tools unterstützt. Alle Kennzahlen wurden nach bestem Wissen zum Zeitpunkt der Erstellung (Juli 2026) recherchiert; Kurse, Fondsdaten und Wirtschaftsprognosen können sich ändern — maßgeblich sind stets die offiziellen Quellen der Anbieter und Behörden. Die im Beitrag enthaltenen Einordnungen zur politischen Situation Singapurs beruhen auf öffentlich zugänglicher Berichterstattung. Die finale Aufbereitung und Bewertung stammt von mir.
Weiterführende Quellen & Tools
🏛️ Wirtschaftsdaten & Prognosen
💎 Vermögens-Hub & Family Offices
💼 Staatsfonds & Unternehmen
🔗 Im Blog weiterlesen
- Indonesien — Der vergessene Riese Asiens (der Kontrast: Demografie statt Institutionen)
- Sōgō Shōsha — Japans Handelshäuser (ein anderes Hub-Modell)
- Kao — Japans Dividenden-Aristokrat
- Der große China-ETF-Guide
- Zijin Mining — Gold, Kupfer & Lithium
Das war mein Länder-Einblick zu Singapur 🇸🇬
Wenn dir diese Analyse gefallen hat, schau gern bei meinen anderen Länder-Einblicken und Aktien-Analysen vorbei. Ich teile hier mein offenes Anleger-Tagebuch zu Asien — transparent, ehrlich, ohne Hype.
Wie siehst du Singapur — Qualitätsanker oder zu teuer und zu eng? Schreib mir gern auf Instagram.